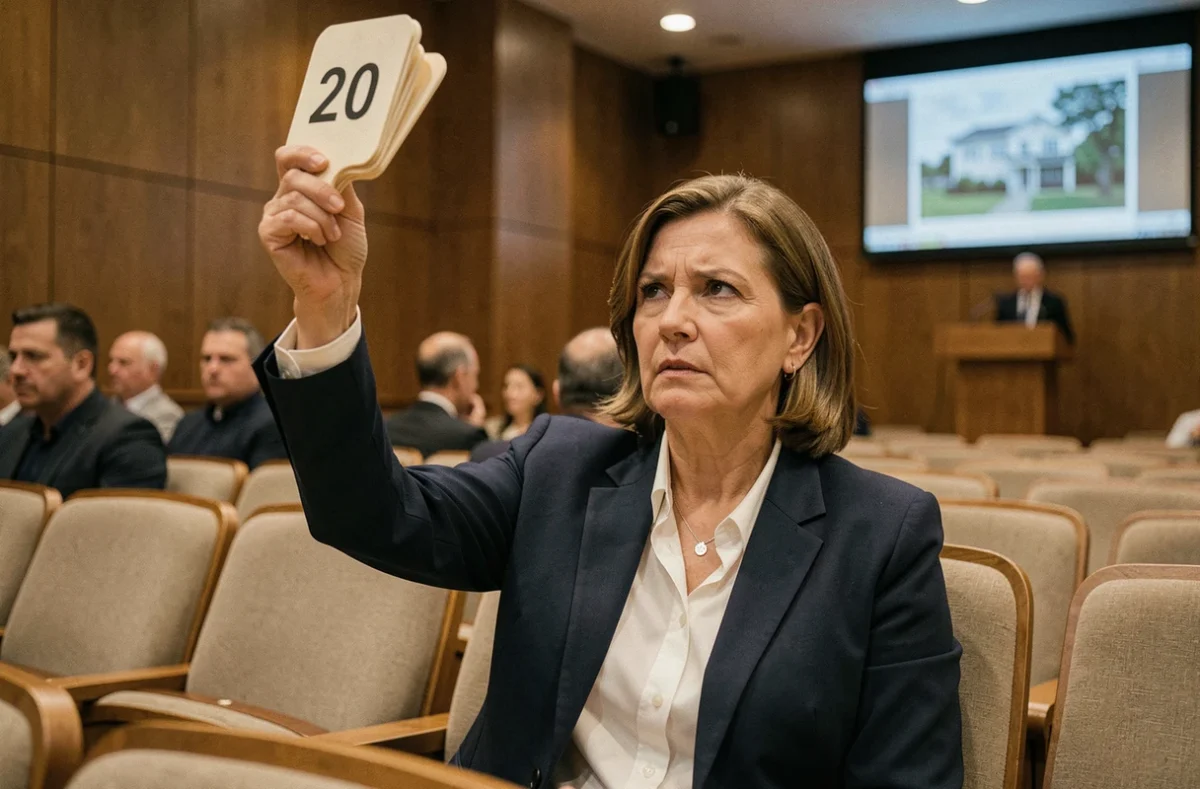
Las subastas inmobiliarias representan cada año varios miles de transacciones en Francia. Comprar una casa en subasta atrae tanto por la promesa de precios inferiores al mercado como por el acceso a bienes atípicos que no se encuentran en los circuitos clásicos. El marco jurídico que rige estas ventas difiere radicalmente de una compra tradicional: no hay negociación privada, plazos ajustados y compromisos financieros inmediatos.
Desórdenes estructurales y diagnósticos: lo que la visita no revela
La mayoría de las guías sobre la compra en subasta insisten en la visita previa del bien. El problema radica en que esta visita a menudo se limita a una o dos fechas impuestas, sin posibilidad de regresar.
Los diagnósticos inmobiliarios obligatorios (DPE, amianto, plomo) figuran en el expediente. Sin embargo, ningún diagnóstico cubre el estado de los cimientos ni la estructura del edificio. Grietas ocultas por un revestimiento, hundimiento de suelos, defecto en la estructura: estos desórdenes estructurales representan el riesgo técnico más subestimado según los comentarios de profesionales de la construcción.
Organizar la intervención de un experto en construcción durante el horario de visita es la única solución. Este profesional puede detectar indicios invisibles para un no especialista: microgrietas en escalera en las paredes de carga, huellas de humedad ascendente, deformación de dinteles. El costo de esta pericia sigue siendo marginal comparado con el de una renovación estructural descubierta después de la adjudicación.
La ley del 9 de abril de 2024 ha introducido, además, la posibilidad para ciertos municipios de exigir un diagnóstico estructural sobre los edificios de vivienda colectiva, según su antigüedad o ubicación. Para un lote en copropiedad vendido en subasta, verificar si este diagnóstico existe (o si será exigido) modifica el análisis del bien. Es posible comprar a través de Direct Immobilier de manera segura apoyándose en una preparación documental rigurosa incluso antes de la sesión.
Compra en subastas judiciales: la ausencia de plazo de retractación
En una compra inmobiliaria clásica, el comprador dispone de un plazo de retractación de diez días después de la firma del compromiso. Este plazo no se aplica a las adjudicaciones judiciales. El comprador está comprometido tan pronto como el juez pronuncia la adjudicación.
Esta regla cambia fundamentalmente la gestión del riesgo. Cualquier duda sobre la financiación, el estado del bien o la capacidad para asumir los trabajos de renovación debe resolverse antes de la sesión. Un comprador que gana la subasta sin disponer de los fondos dentro de los plazos impuestos se expone al procedimiento de subasta loca: el bien se vuelve a poner a la venta a su costa, y sigue siendo responsable de la diferencia si el nuevo precio es inferior.
Lo que realmente cubre el precio de adjudicación
El precio de martillo no corresponde al costo final. Hay que añadir varios conceptos:
- Los gastos previos gravados, que cubren los trámites realizados por el acreedor demandante (publicación, notificación, diagnósticos).
- Los honorarios del abogado demandante y del abogado del adjudicatario, siendo este último obligatorio para pujar ante el tribunal judicial.
- Los derechos de registro y el impuesto de publicidad inmobiliaria, comparables a los de una venta clásica pero calculados sobre el precio de adjudicación.
Subestimar estos gastos adicionales destruye la rentabilidad de una operación que parecía ventajosa al precio de salida. Contar con un presupuesto significativo más allá del precio de martillo sigue siendo la precaución mínima.
Lotes en copropiedad en subasta: las deudas impagas como trampa financiera
Las subastas incluyen regularmente lotes en copropiedad, a menudo provenientes de embargos inmobiliarios. El precio de salida puede parecer atractivo, pero la deuda de cargas impagas constituye un riesgo financiero distinto del precio de compra.
El monto mostrado en el anuncio no siempre refleja la realidad. La distribución de las cargas entre el antiguo y el nuevo propietario depende de la naturaleza de la deuda y de su antigüedad. Algunas sumas son recuperables del precio de venta, otras quedan a cargo del adjudicatario según los términos del pliego de condiciones de venta.
Se recomienda una auditoría ejercicio por ejercicio de las cuentas del sindicato antes de pujar. Verificar los procedimientos en curso contra el copropietario moroso, las llamadas de fondos excepcionales votadas y las obras programadas por la asamblea general permite estimar el costo real de entrada en la copropiedad.
Pliego de condiciones de venta: el documento que todo reposa en su lectura
El pliego de condiciones de venta (CCV) es la base jurídica de toda adjudicación. Contiene las servidumbres, los contratos en curso, las posibles infracciones al plan local de urbanismo y la situación de ocupación del bien.
Un bien ocupado por un inquilino protegido o un ocupante sin derecho ni título puede requerir meses, incluso años, de procedimiento de desalojo. Esta información figura en el CCV, pero a veces se pierde en un documento denso de varias decenas de páginas.
Confiar el análisis del CCV a un abogado especializado en derecho inmobiliario no es un lujo. De hecho, es una obligación de hecho para las subastas judiciales, ya que solo un abogado inscrito en el colegio de abogados del tribunal competente puede realizar las pujas. Su papel no se limita a levantar la mano: verifica la conformidad del expediente, identifica las cláusulas de riesgo y estima los costos adicionales.
Subasta después de la adjudicación: un plazo a anticipar
Después del pronunciamiento de la adjudicación, cualquier persona puede presentar una sobrepuja en un plazo de diez días. Esta sobrepuja debe representar al menos un décimo del precio de venta. El bien se vuelve a subastar durante una nueva audiencia. El adjudicatario inicial no tiene ninguna garantía de conservar el bien, incluso después de haber ganado la sesión.
Esta posibilidad obliga a mantener su capacidad financiera movilizada durante los días que siguen a la venta, y a aceptar la incertidumbre sobre el resultado real de la operación.
Comprar una casa en subasta sigue siendo una vía de adquisición legítima, siempre que se trate cada etapa como una auditoría en lugar de como una oportunidad que se debe aprovechar con urgencia. La preparación documental, la pericia técnica independiente y el acompañamiento jurídico forman un tríptico sin el cual el atractivo precio de salida pierde todo su sentido.