Les ventes aux enchères immobilières représentent chaque année plusieurs milliers de transactions en France. Acheter une maison aux enchères attire autant par la promesse de prix inférieurs au marché que par l’accès à des biens atypiques introuvables dans les circuits classiques. Le cadre juridique qui régit ces ventes diffère radicalement d’un achat traditionnel : pas de négociation privée, des délais contraints, et des engagements financiers immédiats.
Désordres structurels et diagnostics : ce que la visite ne révèle pas
La plupart des guides sur l’achat aux enchères insistent sur la visite préalable du bien. Le problème tient à ce que cette visite se limite souvent à une ou deux dates imposées, sans possibilité de revenir.
Les diagnostics immobiliers obligatoires (DPE, amiante, plomb) figurent au dossier. En revanche, aucun diagnostic ne couvre l’état des fondations ni la structure du bâtiment. Fissures masquées par un enduit, affaissement de plancher, défaut de charpente : ces désordres structurels représentent le risque technique le plus sous-estimé selon les retours de professionnels du bâtiment.
Organiser l’intervention d’un expert en bâtiment pendant le créneau de visite est la seule parade. Ce professionnel peut repérer des indices invisibles pour un non-spécialiste : microfissures en escalier sur les murs porteurs, traces d’humidité ascensionnelle, déformation de linteaux. Le coût de cette expertise reste marginal comparé à celui d’une rénovation structurelle découverte après l’adjudication.
La loi du 9 avril 2024 a par ailleurs introduit la possibilité pour certaines communes d’exiger un diagnostic structurel sur les bâtiments d’habitation collectifs, selon leur âge ou leur localisation. Pour un lot en copropriété vendu aux enchères, vérifier si ce diagnostic existe (ou s’il sera exigé) modifie l’analyse du bien. Il est possible d’acheter via Direct Immobilier en toute sécurité en s’appuyant sur une préparation documentaire rigoureuse avant même la séance.
Achat aux enchères judiciaires : l’absence de délai de rétractation
Dans un achat immobilier classique, l’acquéreur dispose d’un délai de rétractation de dix jours après la signature du compromis. Ce délai ne s’applique pas aux adjudications judiciaires. L’acquéreur est engagé dès que le juge prononce l’adjudication.
Cette règle change fondamentalement la gestion du risque. Toute hésitation sur le financement, l’état du bien ou la capacité à assumer les travaux de rénovation doit être levée avant la séance. Un acquéreur qui remporte l’enchère sans disposer des fonds dans les délais imposés s’expose à la procédure de folle enchère : le bien est remis en vente à ses frais, et il reste redevable de la différence si le nouveau prix est inférieur.
Ce que couvre réellement le prix d’adjudication
Le prix marteau ne correspond pas au coût final. Il faut y ajouter plusieurs postes :
- Les frais préalables taxés, qui couvrent les démarches engagées par le créancier poursuivant (publication, signification, diagnostics).
- Les émoluments de l’avocat poursuivant et de l’avocat de l’adjudicataire, ce dernier étant obligatoire pour enchérir devant le tribunal judiciaire.
- Les droits d’enregistrement et la taxe de publicité foncière, comparables à ceux d’une vente classique mais calculés sur le prix d’adjudication.
Sous-estimer ces frais annexes détruit la rentabilité d’une opération qui semblait avantageuse à la mise à prix. Compter une enveloppe significative au-delà du prix marteau reste la précaution minimale.
Lots en copropriété aux enchères : les charges impayées comme piège financier
Les ventes aux enchères incluent régulièrement des lots en copropriété, souvent issus de saisies immobilières. Le prix de mise en vente peut sembler attractif, mais la dette de charges impayées constitue un risque financier distinct du prix d’achat.
Le montant affiché dans l’annonce ne reflète pas toujours la réalité. La répartition des charges entre ancien et nouveau propriétaire dépend de la nature de la créance et de son ancienneté. Certaines sommes sont récupérables sur le prix de vente, d’autres restent à la charge de l’adjudicataire selon les termes du cahier des conditions de vente.
Un audit exercice par exercice des comptes du syndicat est recommandé avant d’enchérir. Vérifier les procédures en cours contre le copropriétaire défaillant, les appels de fonds exceptionnels votés et les travaux programmés par l’assemblée générale permet d’estimer le coût réel d’entrée dans la copropriété.
Cahier des conditions de vente : le document que tout repose sur sa lecture
Le cahier des conditions de vente (CCV) est le socle juridique de toute adjudication. Il contient les servitudes, les baux en cours, les éventuelles infractions au plan local d’urbanisme et la situation d’occupation du bien.
Un bien occupé par un locataire protégé ou un occupant sans droit ni titre peut nécessiter des mois, voire des années de procédure d’expulsion. Cette information figure dans le CCV, mais elle est parfois noyée dans un document dense de plusieurs dizaines de pages.
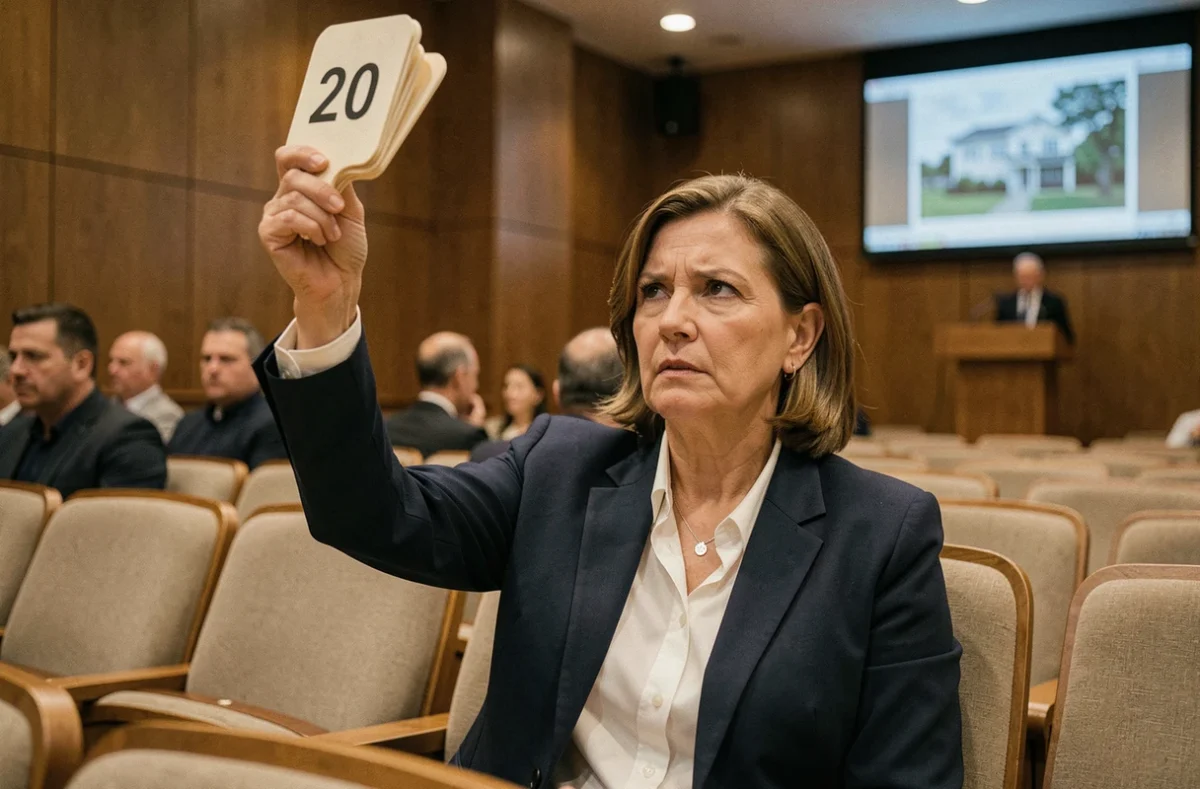
Confier l’analyse du CCV à un avocat spécialisé en droit immobilier n’est pas un luxe. C’est d’ailleurs une obligation de fait pour les enchères judiciaires, puisque seul un avocat inscrit au barreau du tribunal compétent peut porter les enchères. Son rôle ne se limite pas à lever la main : il vérifie la conformité du dossier, identifie les clauses à risque et estime les coûts annexes.
Surenchère après adjudication : un délai à anticiper
Après le prononcé de l’adjudication, toute personne peut déposer une surenchère dans un délai de dix jours. Cette surenchère doit représenter au minimum un dixième du prix de vente. Le bien est alors remis aux enchères lors d’une nouvelle audience. L’adjudicataire initial n’a aucune garantie de conserver le bien, même après avoir remporté la séance.
Cette possibilité oblige à maintenir sa capacité financière mobilisée pendant les jours qui suivent la vente, et à accepter l’incertitude sur l’issue réelle de l’opération.
Acheter une maison aux enchères reste une voie d’acquisition légitime, à condition de traiter chaque étape comme un audit plutôt que comme une opportunité à saisir dans l’urgence. La préparation documentaire, l’expertise technique indépendante et l’accompagnement juridique forment un triptyque sans lequel le prix attractif de la mise à prix perd tout son sens.